
Vous consultez votre médecin régulièrement, sans attendre d’être malade. Votre conseiller en gestion de patrimoine, beaucoup plus rarement. C’est pourtant le même réflexe qui devrait s’appliquer.
Chaque année, votre situation patrimoniale évolue. La famille change, la carrière avance, la fiscalité bouge, les marchés fluctuent. Sans contrôle régulier, les écarts s’accumulent en silence.
La rentrée est le moment idéal pour ce check-up patrimonial. Voici les six vérifications à passer en revue avant la fin de l’année.
Pourquoi réaliser un check-up patrimonial chaque année ?
Un patrimoine n’est jamais figé. Il vit, comme vous. Vos revenus progressent ou se transforment, vos projets changent de visage, vos priorités se déplacent.
Autour de vous, tout bouge aussi. Les marchés financiers montent et descendent, modifiant la valeur et l’équilibre de vos placements. La réglementation fiscale évolue régulièrement, ouvrant certaines opportunités et en refermant d’autres. Une stratégie construite il y a trois ans peut donc être décalée aujourd’hui, sans que rien ne vous ait alerté. C’est tout l’intérêt d’un contrôle annuel.
Il vérifie que votre organisation reste cohérente avec vos objectifs de vie. Il repère les ajustements à faire avant qu’ils ne deviennent urgents. Il transforme des corrections lourdes en simples réglages. Un audit patrimonial régulier fonctionne comme un entretien de véhicule. Fait à temps, il coûte peu et évite la panne. Repoussé trop longtemps, il laisse les problèmes s’installer.
Une heure de point annuel suffit souvent à sécuriser des années d’efforts. C’est un petit investissement de temps pour un gain durable de sérénité.
Vérification n°1 : Votre situation personnelle a-t-elle changé ?
Première question, la plus simple en apparence : que s’est-il passé dans votre vie depuis un an ?
- Un mariage ou un PACS modifie votre régime, vos droits et la protection de votre partenaire. Une naissance pose la question de la prévoyance, de l’épargne pour l’enfant et de la transmission. Un divorce rebat toutes les cartes, des comptes communs aux clauses bénéficiaires.
- Un changement d’emploi transforme vos revenus, votre couverture sociale et parfois votre épargne salariale. Une augmentation de revenus ouvre de nouvelles marges d’épargne, mais aussi une fiscalité plus lourde à piloter.
- Une création ou une reprise d’entreprise déplace le centre de gravité de votre patrimoine et appelle une vraie réflexion sur la séparation entre biens privés et professionnels.
- Un départ à la retraite, enfin, change tout : les revenus, le rythme, les priorités.
Chacun de ces événements mérite une révision de votre stratégie patrimoniale. Pas par principe, mais parce qu’il modifie concrètement vos besoins, vos risques et vos objectifs.
Une organisation pensée pour votre vie d’avant protège mal votre vie d’aujourd’hui. Le check-up de rentrée sert d’abord à remettre votre patrimoine au diapason de votre situation réelle.
Vérification n°2 : Vos placements sont-ils toujours adaptés ?
Deuxième contrôle : vos placements financiers. Un portefeuille laissé sans suivi pendant des années dérive, lentement mais sûrement.
Posez-vous quatre questions simples.
- Votre épargne est-elle assez diversifiée ? Trop d’épargnants concentrent tout sur un seul support ou un seul type d’actif. Le jour où il vacille, tout vacille.
- Certains placements sont-ils devenus moins performants ? Des rendements en retrait, des frais qui grignotent les gains, des contrats vieillissants : cela se détecte en comparant, pas en laissant courir.
- Votre niveau de risque correspond-il encore à votre profil ? Une allocation dynamique convient à un horizon lointain, beaucoup moins à l’approche d’un projet ou de la retraite. À l’inverse, une épargne trop prudente peut perdre du terrain face à l’inflation.
- Vos objectifs ont-ils évolué ? Un placement choisi pour un but précis peut perdre sa raison d’être quand ce but change.
Ces questions demandent une réponse honnête, chiffres en main. C’est parfois inconfortable, toujours utile.
Les ajustements qui en découlent sont rarement spectaculaires : un arbitrage ici, une réallocation là. Mais mis bout à bout, ils font la différence entre un patrimoine qui travaille pour vous et un patrimoine qui vous échappe.
Vérification n°3 : Votre fiscalité est-elle optimisée avant le 31 décembre ?
Troisième contrôle : la fiscalité. Plusieurs leviers ne comptent pour cette année que s’ils sont actionnés avant le 31 décembre.
- Le versement sur un plan d’épargne retraite, d’abord. Il peut réduire votre revenu imposable tout en préparant l’avenir, à condition d’être pertinent pour votre situation.
- Les dons à des organismes d’intérêt général, ensuite. Ils ouvrent droit à une réduction d’impôt, mais uniquement s’ils sont réalisés avant la fin de l’année.
- Les arbitrages patrimoniaux, aussi. Certaines opérations gagnent à être bouclées sur l’exercice en cours plutôt que reportées.
- L’organisation de vos revenus mérite également un regard, notamment si vous pouvez piloter leur calendrier ou leur forme. La transmission, enfin. Une donation préparée cet automne peut s’inscrire dans une stratégie fiscale d’ensemble.
Le point commun de ces sujets tient en un mot : le délai. Chacun demande des semaines de préparation, entre analyse, simulations et formalités.
Étudiés en septembre ou octobre, ils se mettent en place sereinement. Découverts mi-décembre, ils se règlent dans l’urgence ou passent à la trappe.
Le check-up de rentrée est justement là pour les identifier à temps.
Vérification n°4 : Votre protection familiale est-elle suffisante ?
Quatrième contrôle : celui qu’on oublie le plus souvent. Protéger son patrimoine, c’est aussi protéger ses proches.
- Commencez par la clause bénéficiaire de votre assurance-vie. Rédigée à l’ouverture du contrat, elle n’a parfois jamais été relue. Correspond-elle encore à votre situation familiale et à vos volontés ? Une clause obsolète peut diriger un capital vers la mauvaise personne.
- Examinez ensuite votre prévoyance. En cas d’arrêt de travail prolongé, d’invalidité ou de décès, quels revenus resteraient à votre foyer ? Beaucoup découvrent l’insuffisance de leur couverture au pire moment.
- Interrogez-vous sur la protection de votre conjoint. Selon votre régime matrimonial et l’organisation de vos biens, il peut être plus ou moins bien protégé.
- Vérifiez enfin votre organisation successorale. Sans préparation, la loi décide à votre place, pas toujours dans le sens que vous auriez souhaité.
Ces sujets ne sont pas les plus agréables à traiter. Ils sont pourtant le socle de tout le reste. Un patrimoine qui fructifie mais laisse la famille exposée manque l’essentiel.
Dix minutes de vérification par contrat suffisent souvent à repérer ce qui doit être mis à jour.
Vérification n°5 : Vos projets des prochaines années sont-ils financés ?
Cinquième contrôle : le plus tourné vers l’avenir. Vos projets des cinq prochaines années sont-ils réellement financés, ou restent-ils à l’état d’intention ?
Passez-les en revue.
- Une acquisition immobilière suppose un apport, une capacité d’emprunt et un calendrier. Les études des enfants représentent un budget conséquent, qui se prépare des années à l’avance.
- La retraite se construit pas à pas, et chaque année compte. Une création d’entreprise demande des réserves et une organisation adaptée. Une résidence secondaire engage bien au-delà du prix d’achat, entre charges, fiscalité et entretien. Une transmission, enfin, se planifie pour être réussie.
Pour chaque projet, la question est la même : avez-vous mis en place l’épargne, les placements et le financement qui le rendront possible au bon moment ?
Une stratégie patrimoniale efficace accompagne vos projets de vie. Elle les anticipe, les chiffre et les prépare. Sans cela, c’est l’inverse qui se produit. Les projets s’imposent à vous, dans l’urgence, et le patrimoine les subit.
Le check-up de rentrée permet de reprendre la main, en reliant chaque objectif à un plan concret.
Vérification n°6 : Si vous êtes chef d’entreprise, votre patrimoine est-il suffisamment diversifié ?
Sixième contrôle, réservé aux dirigeants. Votre entreprise est probablement votre premier actif. C’est une force, et un risque.
- Premier point de vigilance : la concentration. Quand l’essentiel du patrimoine repose sur la société, tout dépend de sa santé. Une difficulté d’activité fragilise alors l’ensemble, y compris la famille.
- Deuxième point : la rémunération. L’équilibre entre salaire, dividendes et épargne personnelle mérite d’être réexaminé chaque année, selon les résultats et vos objectifs.
- Troisième point : la trésorerie excédentaire. Des liquidités qui dorment sur les comptes de l’entreprise perdent de la valeur avec le temps. Les faire travailler, les distribuer ou les structurer, c’est un choix à poser.
- Quatrième point : la retraite. Compter uniquement sur la vente future de la société est un pari, pas une stratégie. Diversifier progressivement permet de mieux sécuriser l’avenir, quelle que soit l’issue.
- Dernier point : la transmission. Qu’elle bénéficie à la famille ou à un repreneur, elle se prépare des années à l’avance.
Le check-up du dirigeant croise ces cinq sujets avec votre patrimoine privé. C’est cette vue d’ensemble qui révèle les déséquilibres et les marges de manœuvre.
Votre patrimoine mérite, lui aussi, son rendez-vous annuel
On peut faire seul une partie de ces vérifications. On passe rarement tout en revue, et encore plus rarement avec objectivité.
Un conseiller en gestion de patrimoine apporte la méthode, le recul et la connaissance des dispositifs. Il apporte aussi autre chose : la connaissance du terrain.
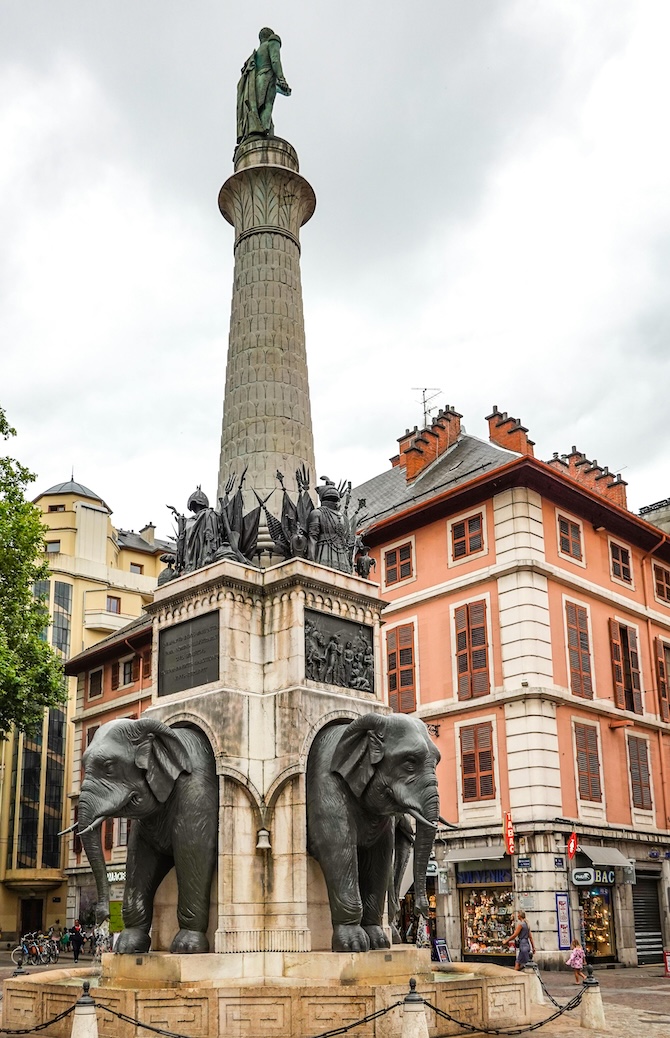
En Savoie et en Haute-Savoie, les situations patrimoniales ont leurs particularités. Le patrimoine immobilier y est souvent important, porté par des années de valorisation dans les vallées, autour des lacs et en montagne. Cela pèse sur la fiscalité, l’équilibre des actifs et la transmission.
Les travailleurs frontaliers, nombreux près de la Suisse, composent avec une fiscalité et une prévoyance à cheval sur deux pays.
Les chefs d’entreprise et les professions libérales, très présents sur le territoire, doivent articuler patrimoine privé et professionnel.
Les familles, enfin, cherchent à préparer la transmission d’un patrimoine souvent chargé d’histoire et d’attaches locales.
Genèse Patrimoine, cabinet indépendant installé à Chambéry, accompagne ces profils au quotidien. Notre approche est personnalisée. Nous partons de votre situation réelle, nous écoutons vos objectifs, puis nous bâtissons un plan d’action concret et hiérarchisé.
Ce suivi s’inscrit dans la durée, avec un point régulier pour ajuster la stratégie au fil de votre vie. C’est cette proximité qui fait la valeur du check-up.
Expertise locale en Savoie et Haute-Savoie
Personne n’attend d’être malade pour faire un bilan de santé. On consulte, on vérifie, on prévient. Votre patrimoine mérite exactement la même attention. Un check-up annuel permet d’anticiper les évolutions plutôt que de les subir, de saisir les opportunités quand elles se présentent et de sécuriser vos projets avant qu’ils ne soient menacés.
C’est un rendez-vous court, dont les effets durent toute l’année. La rentrée 2026 est le bon moment pour le programmer.
Genèse Patrimoine, à Chambéry, vous accompagne pour ce bilan patrimonial complet et les décisions qui en découlent. Offrez à votre patrimoine son rendez-vous annuel. Il vous le rendra.