Genèse Patrimoine
  • Optimisation Épargne
  • Santé et Prévoyance
  • Professionnel
  • Notre cabinet
  • Actualités
  • Contact
Catégories du blog
  • Épargne & Placements(10)
  • Fiscalité & Optimisation(5)
  • Frontaliers & International(3)
  • Immobilier & Investissement(8)
  • News(35)
  • Retraite & Prévoyance(3)
  • Stratégie Patrimoniale & Conseil(6)
Étiquettes
Immobilier locatifSavoieDirigeant et IndépendantGenève et Frontaliers SuissesFrontalierCrypto et Actifs alternatifsPEL et Livret AFamille et TransmissionRetraitéAssurance-viePERSCPIAix-les-BainsÉpargne salarialeChambéry
Accueil›Blog›Fiscalité & Optimisation›Flat tax à 31,4 % : quels placements privilégier après la hausse de la CSG sur vos revenus financiers ?

Flat tax à 31,4 % : quels placements privilégier après la hausse de la CSG sur vos revenus financiers ?

Publié le 31 mars 2026·Par Geoffroy·5 min de lecture
Sommaire
  1. Pourquoi la flat tax passe-t-elle à 31,4 % en 2026 ?
  2. Quels placements et revenus sont concernés par le taux de 31,4 % ?
  3. Quels placements échappent à la hausse de la CSG ?
  4. Faut-il opter pour le barème progressif plutôt que la flat tax à 31,4 % ?
Sommaire
  1. Pourquoi la flat tax passe-t-elle à 31,4 % en 2026 ?
  2. Quels placements et revenus sont concernés par le taux de 31,4 % ?
  3. Quels placements échappent à la hausse de la CSG ?
  4. Faut-il opter pour le barème progressif plutôt que la flat tax à 31,4 % ?
Flat Tax 2026
[elementor_toc]

Flat Tax 2026

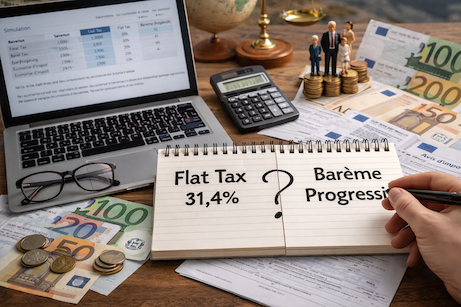
La loi de financement de la sécurité sociale pour 2026 bouleverse l’environnement fiscal des épargnants français en instaurant une hausse de la CSG en 2026 qui porte le prélèvement forfaitaire unique de 30% à 31,4%. Cette augmentation de 1,4 point résulte de l’élévation de la CSG sur les revenus du capital de 9,2% à 10,6%, impactant directement la fiscalité des placements financiers.

Face à cette nouvelle flat tax à 31,4%, certains placements deviennent moins attractifs tandis que d’autres conservent leurs avantages fiscaux. Cet article analyse précisément quels revenus financiers sont pénalisés par cette réforme, identifie les enveloppes fiscales qui échappent à cette hausse, et présente les stratégies d’optimisation fiscale à privilégier.

Nous examinerons également l’arbitrage entre barème progressif et flat tax selon votre situation personnelle, ainsi que les placements exonérés de flat tax qui méritent désormais une attention prioritaire pour préserver la rentabilité nette de votre épargne.

Pourquoi la flat tax passe-t-elle à 31,4 % en 2026 ?

La flat tax à 31,4% résulte directement de l’augmentation des prélèvements sociaux décidée par la loi de financement de la sécurité sociale pour 2026. Concrètement, la CSG sur les revenus du capital passe de 9,2% à 10,6%, soit une hausse de 1,4 point qui s’ajoute aux 8% des autres prélèvements sociaux existants. Cette évolution porte les prélèvements sociaux totaux à 18,6%, contre 17,2% auparavant.

Le prélèvement forfaitaire unique 2026 combine désormais 12,8% d’impôt sur le revenu et 18,6% de prélèvements sociaux, atteignant ainsi 31,4% contre 30% précédemment. Le gouvernement justifie cette hausse de la CSG par le financement de la branche autonomie de la sécurité sociale, notamment dans un contexte de contraintes budgétaires accrues.

Cette réforme présente également une dimension rétroactive partielle particulièrement pénalisante : les dividendes et plus-values mobilières perçus dès le 1er janvier 2025 sont soumis au nouveau taux de 31,4%, même si la loi n’a été promulguée qu’en fin d’année. Cette situation génère une incertitude fiscale pour les investisseurs et illustre la volatilité croissante de l’environnement fiscal.

Quels placements et revenus sont concernés par le taux de 31,4 % ?

La flat tax à 31,4% s’applique à l’ensemble des revenus et plus-values de capitaux mobiliers soumis au prélèvement forfaitaire unique. Les dividendes constituent la première catégorie concernée : actions françaises et étrangères, parts de SICAV et FCP sont désormais soumis à cette taxation renforcée. Les plus-values mobilières réalisées hors PEA suivent la même logique, augmentant le coût fiscal des arbitrages.

Les intérêts d’épargne bancaire fiscalisée sont également impactés : comptes à terme, bons de caisse et livrets non réglementés subissent une hausse de 1,4 point. L’épargne salariale débloquée de manière anticipée est elle aussi concernée, ce qui réduit l’intérêt d’une sortie avant échéance.

Concernant le PEA, l’exonération d’impôt sur le revenu après 5 ans est maintenue, mais les prélèvements sociaux passent à 18,6% lors d’un retrait. L’impact reste donc plus limité comparé aux placements hors enveloppe fiscale.

Exemple concret : pour 1 000 euros de plus-values en 2026, la fiscalité passe de 300 euros à 314 euros. Si l’écart semble limité, il devient significatif sur des montants élevés : 1 400 euros supplémentaires pour 100 000 euros de gains, ce qui souligne l’impact cumulé de cette réforme.

Quels placements échappent à la hausse de la CSG ?

Plusieurs enveloppes fiscales demeurent préservées de cette hausse de CSG en 2026, créant de réelles opportunités d’optimisation fiscale. L’assurance-vie conserve ses avantages : les rachats restent soumis au régime antérieur avec un taux global de 30% pour les contrats de moins de 8 ans, et les abattements fiscaux sont maintenus après 8 ans. Cette stabilité renforce son attractivité face aux placements directs.

Les PEL et CEL ouverts avant le 1er janvier 2018 bénéficient également d’un régime dérogatoire. Leurs intérêts restent soumis aux prélèvements sociaux de 17,2%, offrant un avantage comparatif de 1,4 point par rapport aux nouveaux dispositifs. Cette spécificité valorise les anciens contrats détenus.

Les livrets réglementés conservent leur exonération fiscale totale : Livret A, LDDS, LEP et Livret Jeune ne sont pas concernés par cette réforme. Leur positionnement est renforcé, notamment pour le LEP avec un taux de 4% nets d’impôts, particulièrement compétitif face aux placements désormais taxés à 31,4%. Cette évolution impose une réallocation patrimoniale en faveur des enveloppes fiscalement optimisées.

Faut-il opter pour le barème progressif plutôt que la flat tax à 31,4 % ?

L’option pour le barème progressif de l’impôt sur le revenu peut s’avérer plus avantageuse que la flat tax à 31,4% dans certaines configurations, nécessitant une analyse personnalisée. Elle concerne notamment les contribuables dont la tranche marginale d’imposition est inférieure à 12,8%, soit un revenu fiscal de référence d’environ 27 500 euros pour une personne seule. Dans ce cas, le taux global d’imposition peut être inférieur à 31,4%.

Le barème progressif permet également de bénéficier de la déductibilité partielle de la CSG, à hauteur de 6,8% des prélèvements sociaux. Cette déduction s’impute sur le revenu global et génère une économie d’impôt proportionnelle à la tranche marginale. Pour un contribuable à 30%, cela représente environ 2% d’économie sur les revenus concernés.

Attention : cette option est globale et irrévocable pour l’ensemble des revenus de capitaux mobiliers de l’année. Elle impose d’intégrer tous les flux financiers (dividendes, intérêts, plus-values) dans une simulation globale, sans possibilité d’arbitrage au cas par cas.

La décision dépend aussi de la composition du foyer fiscal : quotient familial, niveau de revenus et charges déductibles influencent le résultat. Pour les couples soumis à imposition commune, l’impact sur la tranche marginale globale doit être anticipé. Une simulation personnalisée reste indispensable pour identifier la stratégie optimale, avec des écarts potentiels de plusieurs milliers d’euros sur des patrimoines significatifs.

Cet article vous a-t-il été utile ?

Aucune note pour le moment

Choisissez votre note :

Partager

Geoffroy

À PROPOS DE L’AUTEUR

Voir le profil →
Articles associés
1 / 3
7 décisions patrimoniales à prendre avant le 31 décembre

Les 7 décisions patrimoniales à prendre avant le 31 décembre

[elementor_toc] La fin d’année n’est pas qu’une affaire de fêtes et de bilans comptables. En gestion de patrimoine, le 31 décembre est une vraie ligne d’arrivée. Certaines décisions ne comptent…

En savoir plus →

Preparer sa fiscalite

Préparer sa fiscalité avant la fin de l’année : 5 actions à mettre en place dès la rentrée

[elementor_toc] En matière d’impôts, beaucoup de contribuables se réveillent en décembre. Ils cherchent alors, dans l’urgence, comment réduire la note fiscale avant le 31. Le problème ? Les meilleures décisions…

En savoir plus →

Loi de finances Optimisation fiscale

Nouvelle taxe de 20 % sur les holdings patrimoniales : ce que les chefs d’entreprise savoyards doivent anticiper

[elementor_toc] La loi de finances 2026 holding patrimoniale introduit, dans son article 7, une mesure fiscale qui marque un tournant dans la gestion patrimoniale des dirigeants : la création d’une…

En savoir plus →

Des experts patrimoine à votre écoute

Nous vous rappelons immédiatement pour répondre à vos questions.

Je souhaite être contacté
Genèse Patrimoine

Nous vous accompagnons tout au long de vos projets de vie pour créer, protéger, transmettre votre épargne et votre patrimoine.

Optimisation Épargne

Assurance vie

SCPI

PER

Assurance Vie Luxembourgeoise

Santé et Prévoyance

Complémentaire Santé

Assurance Dépendance

Frontaliers Suisses

Professionnel

Prévoyance Professionnelle

Prévoyance Collective

Épargne Professionnelle

Notre cabinet

Aix-Les-Bains

Albertville

Annecy

Chambéry

Lyon

Blog

Actualités

  • LinkedIn
  • Facebook

© 2026 Genèse Patrimoine – Tous droits réservés | Politique de confidentialité | Mentions légales | Accès client

Gérer le consentement

Pour offrir les meilleures expériences, nous utilisons des technologies telles que les cookies pour stocker et/ou accéder aux informations des appareils. Le fait de consentir à ces technologies nous permettra de traiter des données telles que le comportement de navigation sur ce site. Le fait de ne pas consentir ou de retirer son consentement peut avoir un effet négatif sur certaines caractéristiques et fonctions.

Fonctionnel Toujours activé
L’accès ou le stockage technique est strictement nécessaire dans la finalité d’intérêt légitime de permettre l’utilisation d’un service spécifique explicitement demandé par l’abonné ou l’utilisateur, ou dans le seul but d’effectuer la transmission d’une communication sur un réseau de communications électroniques.
Préférences
L’accès ou le stockage technique est nécessaire dans la finalité d’intérêt légitime de stocker des préférences qui ne sont pas demandées par l’abonné ou l’internaute.
Statistiques
Le stockage ou l’accès technique qui est utilisé exclusivement à des fins statistiques. Le stockage ou l’accès technique qui est utilisé exclusivement dans des finalités statistiques anonymes. En l’absence d’une assignation à comparaître, d’une conformité volontaire de la part de votre fournisseur d’accès à internet ou d’enregistrements supplémentaires provenant d’une tierce partie, les informations stockées ou extraites à cette seule fin ne peuvent généralement pas être utilisées pour vous identifier.
Marketing
L’accès ou le stockage technique est nécessaire pour créer des profils d’internautes afin d’envoyer des publicités, ou pour suivre l’utilisateur sur un site web ou sur plusieurs sites web ayant des finalités marketing similaires.
  • Gérer les options
  • Gérer les services
  • Gérer {vendor_count} fournisseurs
  • En savoir plus sur ces finalités
Voir les préférences
  • {title}
  • {title}
  • {title}