Comprendre le rendement réel de vos placements
Comprenez le rendement réel de vos placements en intégrant l’inflation. Protégez votre pouvoir d’achat, optimisez vos investissements et sécurisez votre avenir financier. Avec Genèse Patrimoine à Chambéry et Annecy, bénéficiez d’un accompagnement expert et personnalisé.
Cliquez pour transformer vos placements en gains réels durables !
Sommaire
Rendement nominal vs rendement réel : quelle différence ?
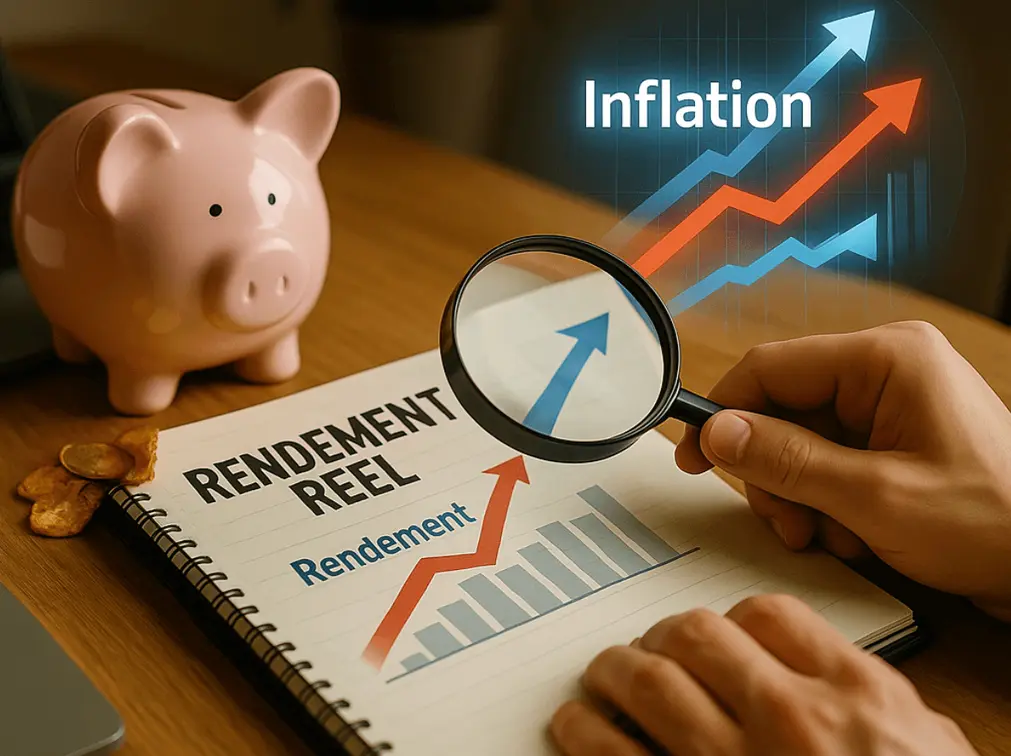
Piloter vos placements sans intégrer l’inflation, c’est comme mesurer une distance sans échelle : l’indication semble précise, mais elle ne dit rien de la réalité. Le rendement réel tient compte de la hausse des prix et révèle ce qui reste vraiment dans votre porte‑monnaie après l’érosion monétaire. Sans lui, un livret affichant 3 % semble flatteur alors qu’il perd du pouvoir d’achat si l’inflation dépasse ce taux.
Comprendre ce décalage vous aide à protéger votre capital, à négocier des revenus futurs stables et à ajuster votre stratégie patrimoniale avant qu’il ne soit trop tard.
Le rendement nominal est le chiffre qui apparaît sur votre relevé : le pourcentage brut versé par une obligation ou la plus‑value affichée par un fonds. En revanche, le rendement réel corrige ce chiffre de l’inflation, révélant la portion réellement gagnée en termes de pouvoir d’achat. Imaginons un fonds euros rémunéré 2 % alors que le taux d’inflation atteint 4 % : votre gain apparent se transforme en perte de 2 % en monnaie constante.
À l’inverse, une action progressant de 7 % dans le même contexte affiche un rendement réel de 3 %. Cette distinction est cruciale pour arbitrer entre sécurité et croissance, choisir la bonne enveloppe fiscale ou comparer des produits d’épargne de durées différentes. Savoir isoler la part attribuable à l’environnement macroéconomique vous évite les illusions de richesse et éclaire vos décisions de rééquilibrage.
Au quotidien, un conseiller patrimonial utilisera ces deux métriques pour hiérarchiser vos objectifs et ajuster la répartition entre rémunération immédiate et croissance à long terme. Enfin, comprendre le taux d’intérêt réel permet d’évaluer la pression que subissent les emprunteurs : un crédit à 5 % paraît cher, mais s’il est contracté dans un environnement inflationniste à 6 %, l’emprunteur rembourse « moins » en valeur réelle.
L’impact de l’inflation sur vos investissements
L’inflation agit comme un impôt silencieux : elle ronge la valeur future de chaque euro perçu. Les placements à revenu fixe — livrets, obligations, rentes — sont les plus exposés, car leurs coupons restent statiques tandis que les prix montent. À l’inverse, les actifs réels (immobilier, matières premières) et certaines actions bénéficient d’une indexation naturelle ou d’un effet rareté qui compense cette érosion.
Un appartement bien situé à Annecy ou Chambéry peut voir son loyer révisé annuellement, tandis qu’une action d’une entreprise capable d’augmenter ses prix suit, ou dépasse, l’inflation.
Le danger survient lorsque l’écart entre rendement nominal et inflation s’élargit : le patrimoine s’appauvrit sans même que l’investisseur ne s’en aperçoive. Mesurer régulièrement votre rendement net après fiscalité et après inflation vous alerte sur les ajustements à opérer : diversification, arbitrage vers des classes d’actifs protégées, ou recours à l’optimisation fiscale pour conserver une rémunération positive.
Comment calculer le rendement réel de vos placements ?
La méthode la plus courante consiste à soustraire le taux d’inflation annuel du rendement nominal. Simple et rapide, elle offre une estimation suffisante pour un diagnostic préliminaire. Si votre contrat d’assurance‑vie affiche 3 % et que l’INSEE annonce 4 % d’inflation, votre rendement réel est de –1 %.
Ce calcul basique ne tient cependant pas compte de la capitalisation et peut légèrement surestimer ou sous‑estimer la réalité lorsque les taux sont élevés. Néanmoins, il constitue un réflexe indispensable pour quiconque suit son portefeuille à la volée : un chiffre négatif signale immédiatement qu’il faut réallouer ou renforcer les supports capables d’absorber la hausse des prix.
Pour une précision accrue, la formule de Fisher s’impose : Rendement réel = ((1 + rendement nominal)/(1 + inflation)) – 1. Cette approche intègre la capitalisation et devient incontournable dès que l’on manipule des rendements ou des inflations supérieurs à 5 %. Par exemple, un placement rapportant 8 % nominal dans un contexte d’inflation à 6 % procure un rendement réel de 1,89 % et non de 2 %.
L’écart paraît minime, mais il s’accumule sur la durée et influence fortement les projections de retraite ou les études d’enfants financées par capitalisation. Les conseillers de Genèse Patrimoine utilisent systématiquement cette méthode pour bâtir des scénarios de long terme crédibles.
Prenons trois cas concrets :
un livret à 3 %, un appartement locatif avec 5 % de rentabilité brute, et un portefeuille actions à 9 %. Si l’inflation annuelle est de 4 %,
- le livret offre –0,96 % réel via Fisher;
- le bien immobilier, dont le loyer suit l’IRL (+3 %), tombe à environ 1,92 % réel après charges;
- l’action, malgré la volatilité, délivre 4,81 %.
Ces différences justifient un mix d’actifs plutôt qu’un seul support. En ajoutant la fiscalité (flat tax 30 % ou micro‑foncier), le classement peut encore évoluer, ce qui démontre l’importance de coupler calcul rendement réel et optimisation fiscale avant toute décision.
Pour simplifier ces calculs, plusieurs simulateurs gratuits existent.
L’outil de l’INSEE permet d’intégrer le taux d’inflation historique, tandis que le simulateur de rendement réel de la Banque de France ajoute la fiscalité. Des plateformes comme MeilleureGestion ou Boursorama proposent des tableaux comparatifs, indispensables pour détecter rapidement un écart anormal entre votre rendement nominal et le pouvoir d’achat conservé.
Genèse Patrimoine met à disposition de ses clients un dashboard personnalisé relié à leurs comptes : en un clic, ils visualisent leur taux d’intérêt réel global et reçoivent des alertes lorsqu’un support passe en zone négative. Cette démarche proactive transforme un calcul technique en réflexe de gestion courante.
Stratégies pour protéger vos placements contre l’inflation
- La première protection consiste à diversifier. Les actions de sociétés capables de répercuter la hausse des coûts sur leurs prix, les foncières cotées, l’or et, dans une certaine mesure, les obligations indexées sur l’inflation constituent un rempart naturel.
- Deuxième levier : investir dans l’immobilier locatif à loyer révisable, particulièrement dynamique dans des zones tendues comme Chambéry.
- Troisième pilier : l’optimisation fiscale. Utiliser le PER pour déduire les versements ou les SCPI européennes pour alléger les prélèvements sociaux augmente le rendement net disponible pour contrer l’érosion monétaire.
- Quatrième axe : ajuster la durée des placements. Dans un contexte d’inflation volatile, privilégier des obligations courtes ou des dépôts à terme renégociables limite le risque de taux. Enfin, maintenir une poche de liquidités rémunérées, même modeste, offre la flexibilité nécessaire pour saisir rapidement des opportunités ou couvrir une hausse subite des prix de la vie quotidienne.
L’accompagnement par un conseiller en gestion de patrimoine
Comprendre les chiffres est une chose, agir efficacement en est une autre. Un conseiller en gestion de patrimoine indépendant analyse votre situation globale, pondère la fiscalité, la tolérance au risque et l’horizon d’investissement pour construire une allocation réellement résiliente. Chez Genèse Patrimoine, nous combinons des outils de suivi en temps réel et une présence locale en Savoie pour capter les opportunités régionales : résidences de tourisme, foncières alpines, obligations vertes émises par des PME locales.
Nous vérifions que chaque support conserve un taux d’intérêt réel positif, renégocions vos contrats lorsque le contexte macro change et intégrons des clauses protectrices dans vos montages (SCI, holding patrimoniale). Cette veille constante assure la cohérence entre vos objectifs, le marché et la contrainte inflationniste.
L’inflation n’est pas une fatalité : c’est un paramètre à intégrer pour transformer un rendement nominal flatteur en vrai gain de pouvoir d’achat. En calculant votre rendement réel, en ajustant votre portefeuille et en profitant d’une optimisation fiscale adaptée, vous protégez votre avenir financier. Les experts de Genèse Patrimoine, cabinet de gestion de patrimoine en Savoie, sont à votre disposition pour élaborer une stratégie sur‑mesure, suivie et révisée selon l’actualité économique. Prenez rendez‑vous dès aujourd’hui et convertissez chaque euro investi en valeur durable pour vous et vos proches.

À PROPOS DE L’AUTEUR
[elementor_toc] Le 1er février 2026 marque un tournant pour l’épargne française : le taux du Livret A chute à 1,5%, son plus bas niveau depuis 2016. Avec une inflation autour…
[elementor_toc]Cet article examine les enjeux de cette PEL plan épargne logement fermeture, analyse les conséquences d’une clôture non anticipée et présente les meilleures stratégies de réinvestissement. Plus de 10 millions…
L'or atteint des sommets historiques en 2025, dépassant les 2 700 dollars l'once, confirmant son statut de valeur refuge face à l'inflation persistante et aux incertitudes géopolitiques mondiales. Cette envolée…