
Financer les études supérieures de ses enfants
Sommaire
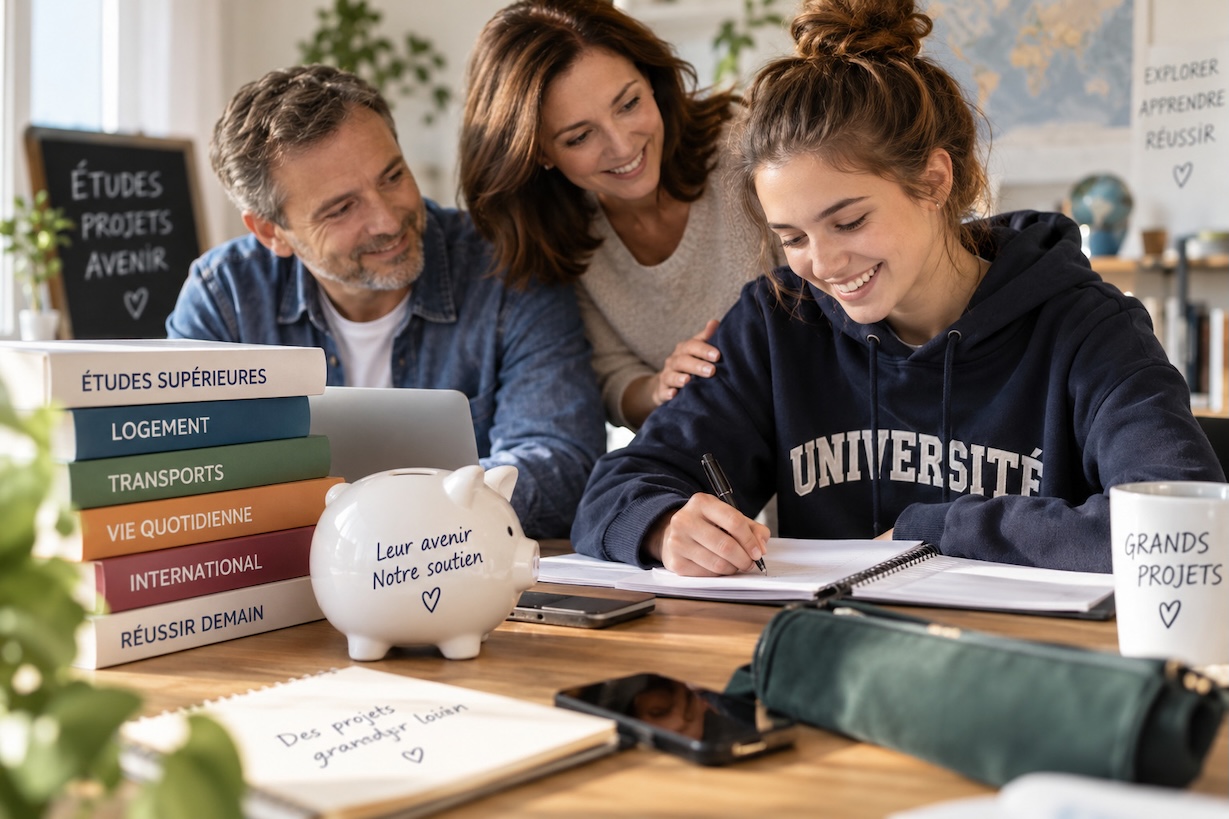
Le coût des études supérieures ne cesse de grimper. Frais de scolarité, logement étudiant, transports, vie quotidienne, séjours à l’étranger : la facture s’allonge vite. Selon le cursus choisi, le budget annuel peut rapidement devenir significatif. Face à cela, la plupart des parents veulent aider leurs enfants. Mais pas à n’importe quel prix.
Ni au détriment de leur retraite, ni en sacrifiant leurs propres projets. Comment trouver le bon équilibre ? C’est toute la question, et elle se prépare bien en amont.
Pourquoi anticiper est la meilleure stratégie ?
Plus vous commencez tôt, plus l’effort est limité
Le temps est votre meilleur allié. Une épargne programmée, même modeste, construit progressivement un capital sans peser sur le budget familial.
Le principe est simple. Étalé sur dix ou quinze ans, l’effort mensuel reste léger et presque indolore. Concentré sur deux ou trois ans, il devient une charge lourde, parfois impossible à absorber. Mettre de côté régulièrement depuis les premières années de l’enfant, c’est arriver au baccalauréat avec un capital déjà constitué. Attendre, c’est devoir mobiliser une grosse somme au pire moment, quand les dépenses commencent justement à s’envoler.
Entre les deux, la différence ne tient pas au montant total. Elle tient au calendrier.
Ne pas attendre l’entrée dans les études
Une stratégie patrimoniale efficace se construit bien avant le baccalauréat. Beaucoup de parents s’y intéressent au moment des vœux d’orientation, quand l’échéance devient concrète. C’est trop tard pour bien faire.
À ce stade, les marges de manœuvre se réduisent. L’horizon court impose des placements prudents, donc peu rémunérateurs. Impossible de profiter pleinement du potentiel des marchés, qui demande du temps pour lisser les à-coups. Anticiper offre exactement l’inverse. Avec dix ou quinze ans devant soi, on peut diversifier, accepter une part de risque mesurée et viser un rendement supérieur.
On peut aussi ajuster la stratégie en route, au fil des projets de l’enfant et des évolutions familiales. Le choix des supports s’élargit, la gestion du risque devient un levier plutôt qu’une contrainte.
Commencer tôt ne demande pas d’y voir clair sur le futur cursus. Cela demande juste de démarrer. L’orientation précise viendra plus tard, le capital sera là.
Quel budget faut-il prévoir ?
Le budget des études se compose de plusieurs postes, et tous comptent.
- Les frais de scolarité d’abord, très variables selon l’établissement. Le logement ensuite, souvent le premier poste de dépense, surtout dans les grandes villes universitaires où les loyers étudiants pèsent lourd.
- L’alimentation et la vie quotidienne s’ajoutent, mois après mois. Les transports aussi, entre les allers-retours au domicile familial et les déplacements sur place.
- Le matériel informatique est devenu incontournable, de l’ordinateur aux logiciels spécialisés selon les filières. La mobilité internationale, enfin, séduit de plus en plus d’étudiants, avec un coût qui peut transformer le budget global.
Au total, l’écart est considérable selon le parcours. Une université publique, une école de commerce, une école d’ingénieurs ou des études à l’étranger ne jouent pas dans la même catégorie.
Entre un cursus universitaire près de chez soi et une grande école avec un semestre à l’international, le budget peut varier du simple au quintuple. C’est pourquoi une estimation personnalisée s’impose. Elle part des aspirations de l’enfant, du nombre d’années d’études probables et de la situation de la famille.
C’est cette projection qui permet de calibrer l’épargne, ni trop, ni trop peu.
Les solutions pour financer les études sans fragiliser votre patrimoine

Constituer une épargne dédiée
Première règle : séparer les compartiments. Une épargne destinée aux études mérite d’être identifiée comme telle, distincte de votre épargne de précaution et de vos autres projets.
Cette séparation change la façon de piloter. Vous savez exactement où vous en êtes par rapport à l’objectif, vous mesurez le chemin restant et vous évitez de puiser dedans pour autre chose.
Un pot commun, à l’inverse, brouille la visibilité. On croit avoir provisionné les études, alors que la même somme est censée couvrir trois projets à la fois.
Un compartiment par objectif, c’est une stratégie lisible et des arbitrages plus sains.
Utiliser l’assurance-vie comme outil de long terme
L’assurance-vie est souvent le véhicule le plus adapté à cet objectif. Ses atouts collent bien au sujet.
- La souplesse d’abord, avec des versements programmés que l’on peut ajuster, suspendre ou compléter librement.
- La diversification ensuite, grâce à des supports variés qui permettent de doser le risque selon l’horizon.
- La fiscalité enfin, qui devient attractive après huit ans de détention, un délai cohérent avec une épargne démarrée quand l’enfant est jeune.
Reste une question structurante : faut-il ouvrir le contrat au nom des parents ou à celui de l’enfant ? Les deux options existent et n’emportent pas les mêmes conséquences, en matière de contrôle des fonds comme de transmission.
Le bon choix dépend de vos objectifs patrimoniaux et des règles juridiques applicables. C’est un point à trancher avec votre conseiller.
Adapter les placements à l’horizon des études
Le niveau de risque n’est pas une décision définitive. Il doit évoluer avec le temps.
Quand les enfants sont jeunes, l’horizon est lointain. Vous pouvez diversifier davantage, accepter des fluctuations et rechercher du rendement. Les années permettent de mieux absorber les soubresauts des marchés.
À mesure que les études approchent, la logique s’inverse. Le capital constitué doit être progressivement sécurisé, pour être disponible au bon moment sans risque de moins-value au pire moment.
Cette désensibilisation graduelle est un principe simple, mais elle demande un suivi régulier.
Un placement laissé en pilotage automatique pendant quinze ans manque rarement de créer des surprises.
Combiner plusieurs solutions plutôt que miser sur un seul placement
Il n’existe pas de placement miracle qui couvrirait tout. Une stratégie efficace repose sur la complémentarité.
Une épargne de précaution, toujours disponible, absorbe les imprévus. Des placements de long terme, comme l’assurance-vie, construisent le capital principal.
Et si nécessaire, un financement complémentaire vient boucler le plan. Le prêt étudiant garanti par l’État, par exemple, peut prendre le relais dans certains cas, notamment quand les études se révèlent plus longues ou plus coûteuses que prévu.
Combiner ces différentes briques offre de la souplesse. Chacune joue son rôle, aucune ne porte tout le poids.
C’est aussi la meilleure protection contre les aléas.
Les erreurs à éviter
Sur ce sujet, les mêmes faux pas reviennent régulièrement.
- Le premier, attendre les dernières années. On l’a vu, le temps fait l’essentiel du travail. S’y prendre au lycée réduit les options et alourdit l’effort.
- Le deuxième, financer les études en puisant dans son épargne de précaution. Ce matelas de sécurité a un rôle précis : absorber les coups durs. Le vider pour payer un loyer étudiant, c’est s’exposer au premier imprévu venu.
- Le troisième, sacrifier sa préparation à la retraite. Beaucoup de parents suspendent leurs versements retraite pendant les années d’études. Le raisonnement se comprend, mais il coûte cher. Vos enfants pourront emprunter pour leurs études, personne ne vous prêtera pour votre retraite.
- Le quatrième, choisir un placement uniquement pour son rendement. Un support performant mais bloqué, risqué ou inadapté à l’horizon peut faire défaut au moment précis où vous en avez besoin.
- Le cinquième, ne pas adapter la stratégie à l’âge de l’enfant. Une allocation pensée pour un enfant de cinq ans n’a plus de sens à dix-sept.
Le fil conducteur de toutes ces erreurs est le même. Aider ses enfants est légitime, mais cela ne doit jamais mettre en péril l’équilibre patrimonial de toute la famille. Une aide durable repose sur des parents financièrement solides.
Et si les grands-parents souhaitent participer ?
Les grands-parents jouent souvent un rôle précieux dans le financement des études. Leur participation peut d’ailleurs s’inscrire dans une vraie stratégie de transmission de patrimoine, plutôt que de rester un simple coup de pouce ponctuel. Plusieurs voies existent. La donation permet de transmettre de son vivant, en profitant des abattements prévus par la loi, tout en aidant concrètement un petit-enfant au moment où il en a besoin.
L’assurance-vie offre un autre canal, souple et adapté au long terme.
Certaines solutions permettent aussi d’encadrer l’usage des sommes transmises, pour s’assurer qu’elles financent bien les études et non un autre projet. Ce point rassure souvent les grands-parents. Chaque configuration familiale a ses spécificités, entre le nombre de petits-enfants, les montants envisagés et les objectifs successoraux.
Une analyse personnalisée s’impose avant d’agir, pour que le geste généreux s’intègre harmonieusement dans la transmission globale de la famille.

Un accompagnement personnalisé pour les familles en Savoie
Expertise locale en Savoie et Haute-Savoie
Chaque famille a sa propre équation. Le nombre d’enfants, leur âge, les revenus du foyer, les projets déjà engagés : tout cela dessine une situation unique, qui appelle une réponse sur mesure.
Genèse Patrimoine accompagne depuis plus de vingt ans les familles de Chambéry, d’Aix-les-Bains, d’Annecy et plus largement de Savoie et de Haute-Savoie. Nous connaissons leurs réalités, des budgets étudiants qui s’envolent dans les villes universitaires aux spécificités des familles de frontaliers ou de chefs d’entreprise.
Concrètement, un conseiller en gestion de patrimoine vous aide à estimer le budget des études selon les aspirations de vos enfants, à définir l’effort d’épargne adapté à vos revenus, à choisir les bonnes enveloppes et à faire évoluer les placements au fil des années. Le tout en veillant à préserver vos autres objectifs, à commencer par votre retraite.
Cet accompagnement s’inscrit dans la durée, avec des points réguliers. Parce qu’un plan d’études se pilote sur quinze ans, pas sur un rendez-vous.
Préparer l’avenir de vos enfants, sans compromettre le vôtre
Financer les études supérieures de ses enfants est l’un des plus beaux investissements qui soient. C’est un pari sur leur avenir, leur autonomie et leurs ambitions. Mais ce pari ne doit jamais se jouer contre votre propre sécurité financière. Des parents fragilisés n’aident personne durablement. La bonne nouvelle, c’est qu’avec de l’anticipation, l’équation se résout. Une stratégie construite tôt permet de concilier solidarité familiale, sérénité financière et développement du patrimoine.
Genèse Patrimoine, à Chambéry, vous accompagne pour bâtir ce plan. Parlons de l’avenir de vos enfants, et du vôtre.

À PROPOS DE L’AUTEUR
Vous consultez votre médecin régulièrement, sans attendre d’être malade. Votre conseiller en gestion de patrimoine, beaucoup plus rarement. C’est pourtant le même réflexe qui devrait s’appliquer. Chaque année, votre situation…
Travailler à Genève et vivre en France, c’est jongler avec deux systèmes de santé. Quand on fonde une famille, les questions fusent. Mon conjoint est-il couvert ? Où assurer les…

Un chef d’entreprise passe ses journées à faire tourner sa société. Développement, clients, équipes, trésorerie : tout y passe. Son patrimoine personnel, lui, attend souvent. On le repousse, faute de…